
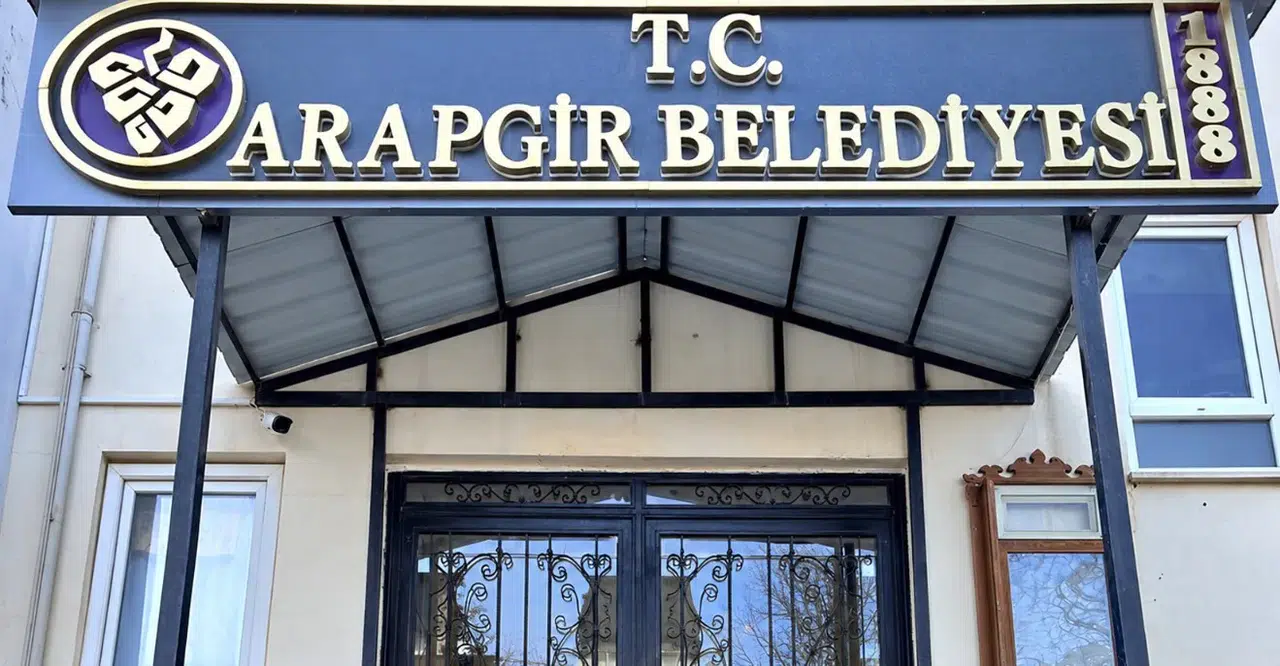
Sayıştay Raporunda Arapgir Belediyesi İçin 18 Ayrı Bulgu
Ekim 2026’da TBMM’ye sunulan 51 sayfalık raporda, mali tabloların güvenilirliğini etkileyen beş bulgu ile mevzuata aykırılıklar ve idari işlemlere ilişkin 13 tespit yer aldı. Denetim sürecinde özellikle kamu alımlarındaki parasal sınırlar, belediyeye ait taşınmazların kiralanma biçimi, muhasebe kayıtları ve kamu gelirlerinin tahsilatı mercek altına alındı.
Raporda bazı işlemlerin yasal düzenlemelere uygun yürütülmediği belirtilirken, belediye yönetiminin de çeşitli eksikliklerin giderilmesi için gerekli adımların atılacağını bildirdiği aktarıldı.
Kamu Alımlarında 113 Milyon Liralık Sınır Aşımı
Denetimde öne çıkan başlıklardan biri, doğrudan temin ve ilgili pazarlık usulleri kapsamında yapılan alımlar oldu. Arapgir Belediyesinin 2025 yılında mal alımları için 28 milyon 603 bin lira, hizmet alımları için 82 milyon 672 bin lira, yapım işleri içinse 15 milyon 999 bin lira harcama gerçekleştirdiği kaydedildi.
Sayıştay, söz konusu alımlarda ilgili bütçe kalemleri için belirlenen yüzde 10’luk sınırın Kamu İhale Kurulunun uygun görüşü alınmadan aşıldığını belirledi. Mal alımlarında 25 milyon 622 bin lira, hizmet alımlarında 73 milyon 636 bin lira ve yapım işlerinde 14 milyon 122 bin liralık sınır aşımı tespit edildi. Üç alandaki toplam tutarın 113 milyon 381 bin 252 liraya ulaştığı bildirildi.
Raporda ayrıca akaryakıt, yol bakım ve onarım, inşaat malzemesi ve taş duvar yapımı gibi ihtiyaçların, doğrudan temin sınırlarının altında kalacak şekilde bölümlere ayrılarak karşılandığına dikkat çekildi. Sayıştay, aynı nitelikteki ihtiyaçların bu yöntemle parçalara bölünmesinin rekabet ve kaynakların verimli kullanılması ilkeleriyle bağdaşmadığını vurguladı. Belediye yönetimi ise sonraki alımlarda mevzuata uygun hareket edileceğini bildirdi.
131 Taşınmazın Kiralanmasında İki Ayrı Eksiklik
Belediyeye ait taşınmazların kiraya verilmesi de denetim raporunda geniş yer buldu. Sayıştay, 131 taşınmazın 2886 sayılı Devlet İhale Kanunu kapsamında pazarlık usulüyle kiralandığını belirledi. Raporda, söz konusu yöntemin belediyenin özel mülkiyetindeki taşınmazlar için uygulanamayacağı ifade edilerek kiralama süreçlerinde mevzuata uygun teklif usullerinin kullanılması gerektiği kaydedildi.
Belediye yönetimi, kiracıların önemli bir bölümünün 25 ila 30 yıldır aynı yerleri kullandığını, bazı kiracıların taşınmazlara yatırım yaptığını ve yeni ihale süreçlerinin hizmetlerde aksamalara yol açabileceğini savundu. Sayıştay ise taşınmazların kiralanmasında rekabet koşullarının sağlanması gerektiğine işaret etti.
Aynı 131 kiralama işleminde, ihale bedelinin yüzde 6’sı oranında alınması gereken kesin teminatların da tahsil edilmediği tespit edildi. Denetim raporunda, teminat eksikliğinin kiracıların sözleşmeden doğan yükümlülüklerini yerine getirmemesi durumunda belediyenin zararını tahsil etmesini zorlaştırabileceği belirtildi. Belediye, bundan sonraki kiralamalarda gerekli teminatların alınacağını açıkladı.
294 Taşınmazın Değeri Muhasebe Kayıtlarına Yansıtılmadı
Sayıştay denetçileri, belediye adına tapuda kayıtlı 671 taşınmazı da inceledi. İnceleme sonucunda bunlardan 294’ünün değerinin belirlenmediği ve ilgili muhasebe hesaplarına kaydedilmediği ortaya çıktı. Bu durumun belediyenin arazi, arsa, bina ve diğer taşınmaz varlıklarının mali tablolardaki gerçek değerini göstermesini engellediği belirtildi.
Raporda, taşınmazların değerlerinin ilgili komisyon aracılığıyla tespit edilerek muhasebe kayıtlarına işlenmesi gerektiği ifade edildi. Söz konusu eksiklik, belediyenin sahip olduğu varlıkların mali durum tablolarında doğru biçimde izlenmesi açısından önemli bir sorun olarak değerlendirildi.
Belediye Şirketine Yapılan Ödemeler ve Personel Hizmetleri
Denetimde, belediyenin personel çalıştırılmasına dayalı hizmet alımları kapsamında kendi şirketine yaptığı ödemeler de incelendi. Sayıştay, hakedişlerin SGK primleri ve vergiler düşüldükten sonra yalnızca net ücretler üzerinden ödendiğini tespit etti. Prim ve vergilerin zamanında karşılanmamasının şirket açısından gecikme zamları ve ek mali yükümlülükler doğurabileceği, bunun da belediye bütçesine ilave maliyet getirebileceği kaydedildi.
Belediye yönetimi, eksik ödemelerin ekonomik koşullar ve ödenek yetersizliğinden kaynaklandığını belirterek sonraki dönemde ödemelerin eksiksiz yapılacağını bildirdi.
Raporda, belediye hizmet binasının ve sulama kanallarının temizliği gibi personel çalıştırılmasına dayalı işlerin doğrudan temin yöntemiyle kişilerden satın alınması da mevzuata aykırı bulundu. Bu kişiler arasında belediyeden emekli olanların da bulunduğu belirtilirken, söz konusu hizmetlerin ilgili düzenlemelere uygun biçimde belediye şirketleri üzerinden yürütülmesi gerektiği vurgulandı.
Katı Atıkların Orman Niteliğindeki Alana Döküldüğü Belirlendi
Sayıştay raporunda çevre yönetimine ilişkin bir tespit de yer aldı. Arapgir Belediyesinin topladığı katı atıkları Malatya Büyükşehir Belediyesine ait aktarma istasyonuna taşımak yerine Şıhlar Mahallesi’ndeki orman vasıflı 959 ada 1 parsel üzerinde vahşi depolama yöntemiyle biriktirdiği bildirildi.
Denetçiler, bu uygulamanın toprak, su ve hava kirliliğine neden olabileceği, çevre ve insan sağlığı açısından risk oluşturduğu değerlendirmesinde bulundu. Atıkların mevzuata uygun şekilde toplanarak ilgili aktarma istasyonlarına taşınması gerektiği belirtildi.
Ruhsatsız İşletmeler ve Tahsil Edilemeyen Belediye Gelirleri
Denetim kapsamında Arapgir’de iş yeri açma ve çalışma ruhsatı bulunmayan işletmeler olduğu da tespit edildi. Belediye gelirlerinin tahsilat oranları incelendiğinde ise bazı kalemlerde beklenen düzeye ulaşılamadığı görüldü.
2025 verilerine göre mülkiyet vergilerinin yüzde 47,04’ü, ilan ve reklam vergisinin yüzde 42,07’si, iş yerlerine ait çevre temizlik vergisinin yüzde 56,50’si tahsil edildi. Kira gelirlerinde tahsilat oranı yüzde 68,97 olarak kayıtlara geçti. Sayıştay, belediye alacaklarının düzenli takip edilmesi ve tahsilat süreçlerinin daha etkin yürütülmesi gerektiğine dikkat çekti.
Raporda ayrıca işletme hakkının devri niteliğindeki taşınmaz kiralamalarında KDV alınmadığı, kazı ruhsat harçları ile zemin tahrip bedellerinin de tahsil edilmediği belirtildi.
102 Bin Liralık Nakit Karşısında 70,4 Milyon TL Yükümlülük
Arapgir Belediyesinin mali tablosunda en dikkat çekici verilerden biri, yıl sonundaki nakit varlığı ile kısa vadeli yükümlülükleri arasındaki fark oldu. 2025 yılı sonunda belediyenin banka hesaplarında 102 bin 401 lira bulunurken kısa vadeli yabancı kaynaklarının toplamı 70 milyon 431 bin 347 liraya ulaştı.
Bu yükümlülüklerin 52 milyon 495 bin liralık bölümünü bütçe emanetleri oluşturdu. Ödenecek vergi ve fonlar 7 milyon 423 bin lira, sosyal güvenlik kesintileri ise 6 milyon 924 bin lira olarak kaydedildi. Vadesi geçmiş, ertelenmiş veya taksitlendirilmiş vergi ve diğer yükümlülüklerin tutarı da 2 milyon 611 bin lira oldu.
Belediyenin dönen varlıkları 32 milyon 941 bin lira seviyesinde kaldı. Kısa vadeli yükümlülüklerin bu tutarın iki katından fazla olması, belediyenin yakın vadeli ödeme kapasitesi bakımından dikkat çeken bir tablo ortaya koydu.
Gelir 168 Milyon Lira, Gider 176 Milyon Lira Oldu
Raporda yer alan bütçe verilerine göre Arapgir Belediyesinin 2025 yılı başlangıç bütçesi 170 milyon lira olarak belirlendi. Yıl içinde yapılan 24 milyon liralık ek bütçeyle toplam ödenek 194 milyon liraya çıkarıldı. Buna karşın yıl sonunda net bütçe gelirleri 168 milyon 56 bin 380 lirada kalırken bütçe giderleri 176 milyon 431 bin 701 liraya ulaştı. Böylece harcamalar, gelirleri yaklaşık 8 milyon 375 bin lira aştı.
Mal ve hizmet alımlarına ilişkin giderler de bir önceki yıla göre önemli ölçüde yükseldi. 2024’te 85 milyon 386 bin lira olan bu kalem, 2025’te 129 milyon 843 bin liraya çıkarak yüzde 52,07 arttı. Sermaye giderleri ise yüzde 42,98 gerileyerek 4 milyon 31 bin lira olarak gerçekleşti.
Faaliyet sonuçları tablosunda 159 milyon 912 bin lira gider ve 152 milyon 657 bin lira gelir kaydedildi. Enflasyon düzeltmesinin ardından dönem olumlu faaliyet sonucu 37 milyon 904 bin lira olarak raporlandı.
Sayıştaydan Muhasebe Kayıtları ve Mali Yönetim Uyarısı
Denetim raporunda kıdem tazminatı karşılıklarının ayrılmaması, taşınır kayıtlarında hatalar bulunması ve maddi duran varlıkların değerini artıran bazı harcamaların doğrudan gider yazılması gibi muhasebe eksiklikleri de sıralandı. Ayrıca iktisadi faaliyet konusu olmayan giderlere ilişkin KDV’nin indirim konusu yapılması ve sosyal denge tazminatı sözleşmesinde sözleşme kapsamı dışında düzenlemelere yer verilmesi de rapora yansıdı.
Arapgir Belediyesinin 2025 yılına ilişkin denetiminde ortaya konulan bulgular, ihale ve taşınmaz işlemlerinin yanı sıra gelirlerin tahsili, çevre uygulamaları ve mali kayıtların doğruluğu gibi farklı alanlara uzandı. Belediye yönetimi, Sayıştayın tespitlerine verdiği yanıtlarda eksikliklerin giderilmesi ve işlemlerin mevzuata uygun yürütülmesi için gerekli hassasiyetin gösterileceğini bildirdi. Rapordaki tespitler denetim bulgularını içerirken, bunlar tek başına kesinleşmiş bir yargı kararı anlamına gelmiyor.